

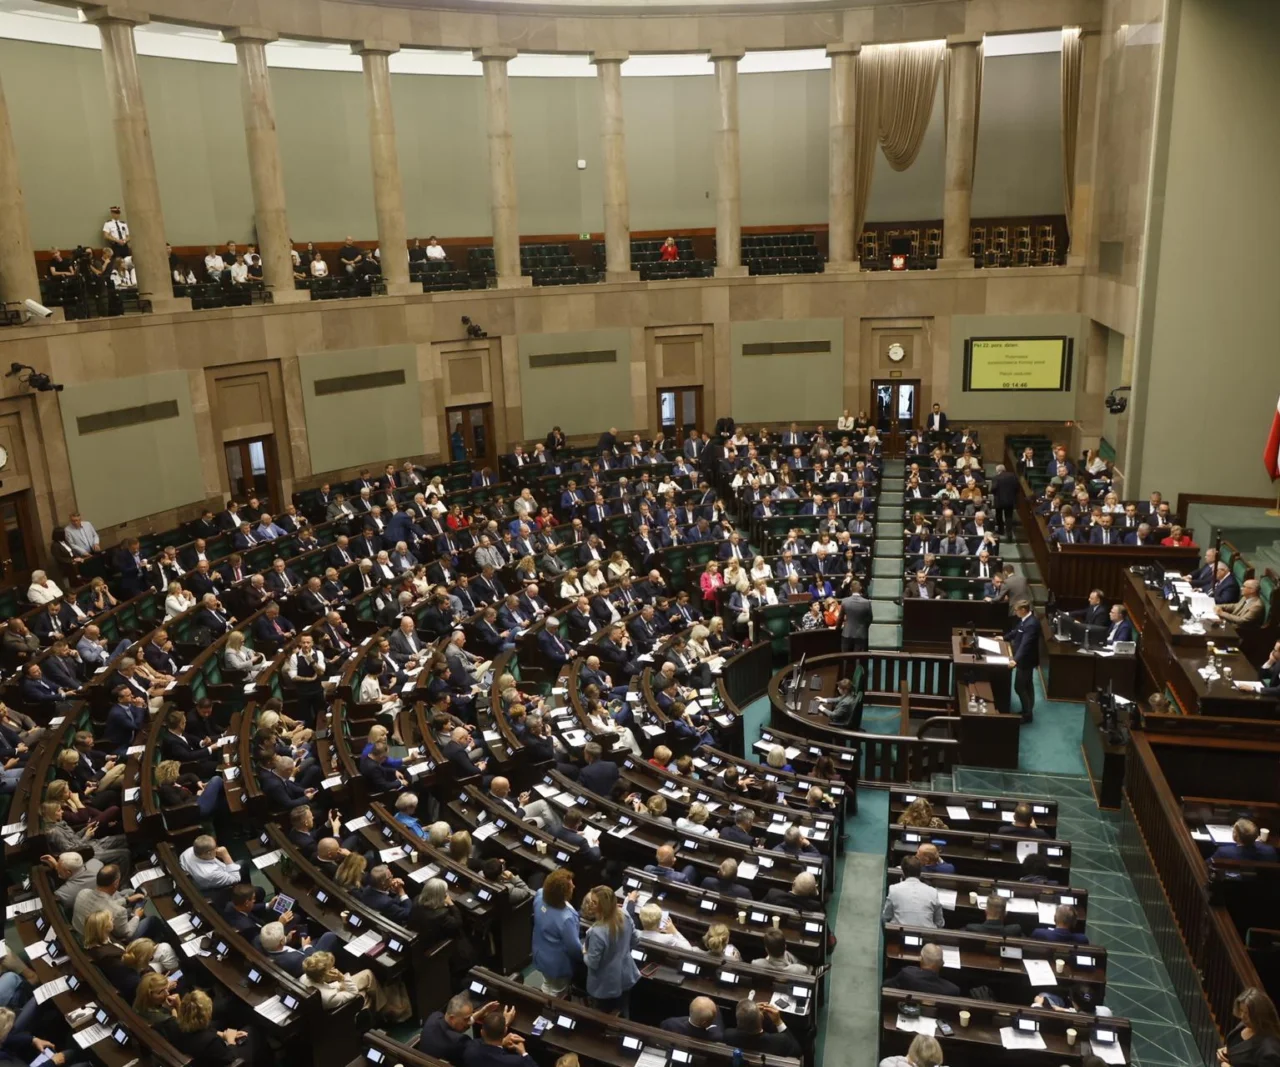
Za ustawą głosowało 240 posłów, przeciw było 58, a wstrzymało się 135. Sejm przyjął również dwa wnioski mniejszości. Pierwszy dotyczy poprawki zgłoszonej przez Ryszarda Petru z Centrum, która wprowadza automatyczną waloryzację progów podatkowych o wskaźnik inflacji, co wejdzie w życie od roku 2028.
Drugi przyjęty wniosek mniejszości dotyczy poprawki zgłoszonej przez posła Petru i posła niezrzeszonego Janusza Kowalskiego. Wykreśliła ona z ustawy podwyżkę stawki CIT z 19 do 22 proc. dla największych firm, o przychodach przekraczających 50 mln euro.
Prób podatkowy ze 120 do 130 tys.
Ustawa o zmianie ustawy o podatku dochodowym od osób fizycznych, ustawy o podatku dochodowym od osób prawnych oraz ustawy o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne zawiera zmiany dotyczące progów i stawek podatkowych.
Przede wszystkim ustawa podwyższa pierwszy próg podatkowy ze 120 do 130 tys. zł. Stawka poniżej tego progu pozostanie na poziomie 12 proc. Ponadto proponuje się wprowadzenie nowego progu obejmującego dochody w przedziale od ponad 130 do 150 tys. zł ze stawką 24 proc. Dochody powyżej 150 tys. zł zostaną objęte stawką 32 proc.
Jednocześnie ustawa podnosi stawkę daniny solidarnościowej płaconej przez osoby o najwyższych dochodach, powyżej 1 mln zł. Wzrośnie ona z 4 do 5 proc. podstawy. W 2024 r., jak podało Ministerstwo Finansów, daninę tę płaciło 39 tys. osób.
Zmiany obejmą też zakres stosowania ryczałtu od przychodów ewidencjonowanych. Limit przychodów warunkujących możliwość wyboru opodatkowania ryczałtem zostanie obniżony z 2 mln euro do 250 tys. euro. Dodatkowo stawka 17 proc. będzie stosowana dla nadwyżki przychodów osiągniętych w trakcie roku ponad 300 tys. euro. Nowelizacja ma wejść w życie 1 stycznia 2027 r.


 Podcasty
 Playlisty tematyczne