
- Prezes UOKiK ukarał firmę Aasa Polska za łamanie zbiorowych interesów konsumentów.
- Firma pożyczkowa zmuszała klientów do zakupu drogich usług, by ominąć przepisy antylichwiarskie i zawyżyć koszty kredytu.
- Sprawdź, jak działał ukryty mechanizm i co zrobić, by nie dać się naciągnąć na dodatkowe opłaty przy zawieraniu umowy.
UOKiK demaskuje pożyczkową pułapkę. Prawie 4 mln zł kary
Historia jednego z klientów firmy Aasa Polska mrozi krew w żyłach. Mężczyzna pożyczył 5000 zł, a gdy po kilku dniach chciał odstąpić od umowy, dowiedział się, że jego zadłużenie wynosi 7700 zł. Okazało się, że pożyczkodawca bez jego wiedzy i zgody doliczył do kapitału pakiet medyczny o wartości 2700 zł. To właśnie takie praktyki stały się podstawą decyzji Prezesa Urzędu Ochrony Konkurencji i Konsumentów, który nałożył na spółkę karę w wysokości 3 871 000 zł.
Z ustaleń Urzędu wynika, że zakup drogich pakietów medycznych, kursów językowych online czy wsparcia IT był warunkiem koniecznym do uzyskania pożyczki na określonych warunkach. Klienci byli zmuszani do finansowania usług, których nie potrzebowali i z których najczęściej w ogóle nie korzystali. Koszty tych „dodatków”, sięgające od kilkuset do kilku tysięcy złotych, były automatycznie kredytowane, co drastycznie podnosiło całkowitą kwotę do spłaty.
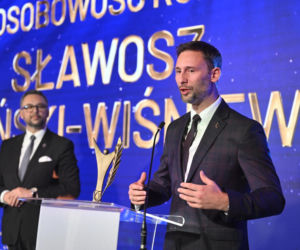
Praktyka stosowana przez Aasa Polska była obchodzeniem przepisów antylichwiarskich. Dołączając do pożyczek pozornie dobrowolne pakiety medyczne czy kursy językowe, spółka drastycznie zawyżała koszty tych pożyczek. Niedopuszczalne jest stosowanie mechanizmów, które zmuszają konsumentów do kupowania zbędnych, rażąco drogich usług tylko po to, by mogli uzyskać kredyt - mówi prezes UOKiK Tomasz Chróstny.
 13
Jak działał mylący mechanizm?
Problem był znacznie głębszy niż tylko przymusowy zakup. Aasa Polska w swoich materiałach promocyjnych przedstawiała ofertę z pakietem jako rzekomo korzystniejszą, z niższą ratą niż oferta standardowa. Była to manipulacja, która miała skłonić klientów do wyboru droższego wariantu. Co więcej, doliczanie kosztów pakietów do całkowitej kwoty kredytu prowadziło do rażącego zaniżenia Rzeczywistej Rocznej Stopy Oprocentowania (RRSO) w umowach. Klienci, widząc niski wskaźnik RRSO, byli wprowadzani w błąd co do realnych kosztów pożyczki.
Co to oznacza dla klientów?
Decyzja Prezesa UOKiK nie jest jeszcze prawomocna, ale po jej uprawomocnieniu firma będzie musiała poinformować o karze na swojej stronie internetowej i w mediach społecznościowych. Dla konsumentów to ważny sygnał, by zawsze dokładnie analizować umowę pożyczkową. Zanim złożysz podpis, sprawdź całkowitą kwotę do zapłaty i upewnij się, że nie zawiera ona żadnych dodatkowych, niechcianych usług. Jeśli jakikolwiek zapis budzi wątpliwości, nie wahaj się pytać lub skonsultować z rzecznikiem konsumentów.


 Podcasty
 Playlisty tematyczne