
- UOKiK nałożył gigantyczną karę. Cztery banki zapłacą łącznie 150 mln zł.
- Za co tak sroga kara? Chodzi o niedozwolone klauzule.
- Jak banki tłumaczyły sobie podwyżki? UOKiK podaje przykłady.
- Prezes UOKiK Tomasz Chróstny: "Klauzula to nie weksel in blanco".
Które banki dostały karę od UOKiK i ile zapłacą?
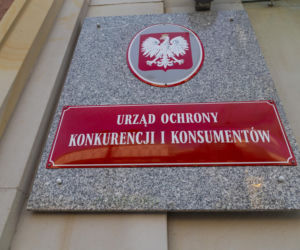
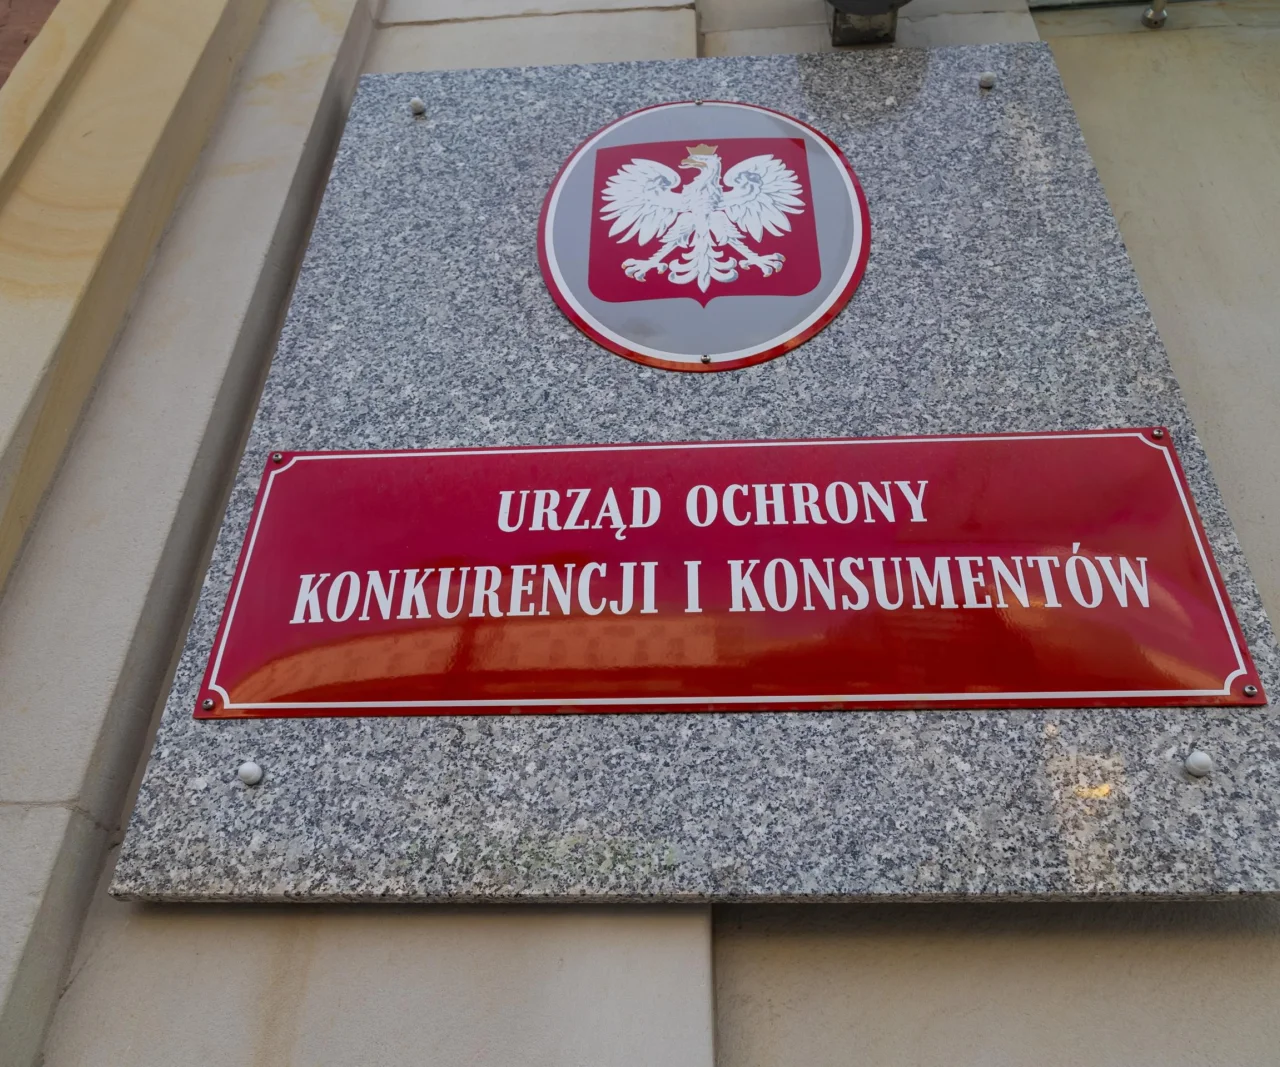
Urząd Ochrony Konkurencji i Konsumentów nie miał litości. Na celownik trafiły cztery popularne w Polsce banki: ING Bank Śląski, Erste Bank Polska (Erste BP), Plus Bank oraz Bank Pocztowy. Wszystkie, zdaniem urzędu, stosowały w umowach zapisy, które pozwalały im w nieuczciwy sposób podnosić koszty dla klientów.
Najdotkliwszą karę finansową otrzymał Erste BP – to aż 80,68 mln zł. Na drugim miejscu znalazł się ING Bank Śląski, który ma zapłacić 63,26 mln zł. Kara UOKiK dla banków objęła również Bank Pocztowy (2,71 mln zł) oraz Plus Bank (453 tys. zł), co łącznie daje astronomiczną kwotę niemal 150 mln zł.
Warto jednak zaznaczyć, że to jeszcze nie koniec sprawy. Decyzje wydane przez prezesa UOKiK Tomasza Chróstnego nie są prawomocne. Każdy z ukaranych banków ma prawo odwołać się od nich do Sądu Ochrony Konkurencji i Konsumentów.
Chodzi o niedozwolone klauzule
Problem, który zidentyfikował Urząd Ochrony Konkurencji i Konsumentów, dotyczył tzw. klauzul modyfikacyjnych. Mówiąc prościej, chodzi o zapisy w umowach, które dają bankowi prawo do jednostronnej zmiany warunków, na przykład wysokości opłat czy prowizji. Oczywiście, bank może zmieniać umowę, ale musi to robić w sposób jasny i przewidywalny dla klienta.
Tymczasem ukarane instytucje stosowały zapisy, które były bardzo ogólne i nieprecyzyjne. Klient, podpisując umowę, nie był w stanie przewidzieć, kiedy i o ile bank może podnieść opłaty za prowadzenie konta, kartę płatniczą czy obsługę kredytu. Urząd uznał, że takie niedozwolone klauzule umowne dają bankom zbyt dużą swobodę i naruszają interesy konsumentów. Zapisy te dotyczyły szerokiej gamy produktów: od zwykłych rachunków bankowych, przez karty, aż po kredyty, w tym hipoteczne.
Jak podkreśla UOKiK, każda zmiana w umowie musi opierać się na konkretnych i weryfikowalnych przesłankach. Klient musi wiedzieć, co dokładnie może spowodować podwyżkę i jak duża może ona być.
Jak banki tłumaczyły sobie podwyżki?
Urząd Ochrony Konkurencji i Konsumentów w swoim komunikacie podał konkretne przykłady zapisów, które uznał za nieuczciwe. Pokazują one, jak szeroko banki rezerwowały sobie prawo do zmiany umów.
- W ING Banku Śląskim umowa pozwalała na zmianę warunków np. po "wydaniu stanowiska" lub "innego dokumentu" przez "inny uprawniony podmiot". Zdaniem UOKiK, takie ogólniki są niedopuszczalne. Klient nie wie, czy chodzi o twardą decyzję organu nadzoru, czy może o niewiążącą opinię np. Związku Banków Polskich. Co więcej, inna klauzula pozwalała bankowi podnieść opłaty nawet o 200 proc., gdy inflacja wzrosła zaledwie o 0,3 punktu procentowego.
- Z kolei Plus Bank mógł podnosić opłaty m.in. w przypadku wzrostu cen energii, usług pocztowych czy "innych kosztów ponoszonych przez Bank". Urząd stwierdził, że tak sformułowane niedozwolone klauzule umowne dawały bankowi praktycznie wolną rękę do podnoszenia opłat pod dowolnym pretekstem. UOKiK podkreślił, że część kosztów to zwykłe ryzyko biznesowe, którym nie można automatycznie obciążać klientów.
- W Erste BP mechanizm był wyjątkowo rozbudowany. Bank mógł podnieść opłaty, gdy przeciętne wynagrodzenie wzrosło o 3 proc. lub inflacja osiągnęła poziom 0,5 pkt proc. Urząd zauważył, że takie progi w ostatnich latach były osiągane niemal stale. Klauzula pozwalała też wprowadzić nową, "adekwatną" opłatę, co również jest pojęciem zbyt ogólnym.
- Wreszcie Bank Pocztowy zastrzegał sobie prawo do zmiany regulaminu, gdy "rozszerza ofertę" lub "ulepsza istniejące usługi". Taki zapis, według UOKiK, mógł pozwolić na zmianę nawet kluczowych warunków umowy, jak sposób spłaty kredytu.
"Klauzula to nie weksel in blanco"
Całą sprawę dosadnie podsumował prezes Urzędu Ochrony Konkurencji i Konsumentów, Tomasz Chróstny. Jego zdaniem banki nie mogą traktować umów z klientami jak otwartego rachunku, który można dowolnie obciążać w zależności od sytuacji rynkowej.
Klauzula modyfikacyjna nie może być wekslem in blanco. Jeśli bank chce zastrzec sobie możliwość zmiany warunków umowy, zasady muszą być jasne już wtedy, kiedy konsument ją podpisuje. Sama inflacja czy ogólny wzrost kosztów nie dają bankowi dowolności w podnoszeniu opłat - wskazywał prezes UOKiK.
Kara UOKiK dla banków ma być wyraźnym sygnałem dla całego sektora finansowego, że tego typu praktyki nie będą tolerowane. Konsument musi mieć pewność, że warunki, na które się zgadza, nie zmienią się nagle bez ważnego i jasno określonego powodu.


 Podcasty
 Playlisty tematyczne