
- Skarbówka chciała opodatkować mieszkańców za przychody wspólnot mieszkaniowych, np. z reklam na elewacjach, mimo że pieniądze te trafiały na remonty.
- Fiskus twierdził, że samo pokrycie kosztów nieruchomości przez wspólnotę to korzyść majątkowa dla właścicieli, co mogło oznaczać obowiązek wystawiania PIT-11.
- Mieszkańcy mieliby płacić podatek, choć nie otrzymywali żadnych środków do rąk, a cała kwota zasilała wspólny fundusz.
- Wojewódzki Sąd Administracyjny we Wrocławiu zablokował to kontrowersyjne podejście. Dowiedz się, co ten przełomowy wyrok oznacza dla Twojej wspólnoty!
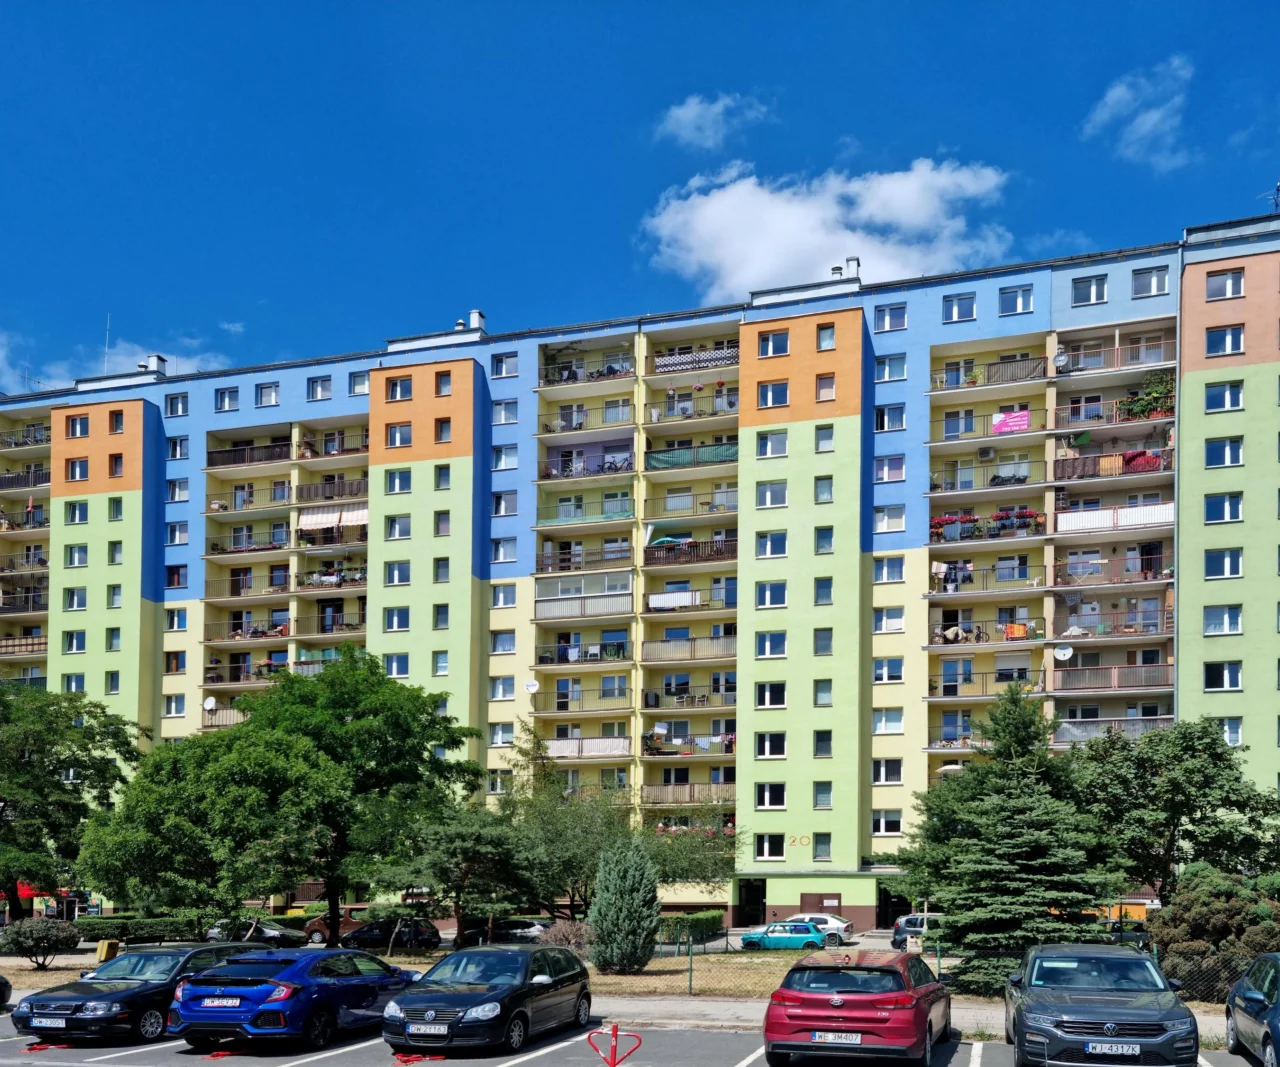
Spór opisany przez „Dziennik Gazetę Prawną” dotyczy pieniędzy, które wspólnota mieszkaniowa uzyskuje z wynajmu części nieruchomości. Może chodzić np. o udostępnienie elewacji budynku pod reklamę. Środki nie trafiają wtedy do portfeli właścicieli mieszkań – wspólnota może przeznaczyć je chociażby na fundusz remontowy.
I właśnie tutaj pojawił się problem z fiskusem. Jak informuje „DGP”, skarbówka od lat toczy spory dotyczące opodatkowania dochodów wspólnot i spółdzielni z wynajmu części budynków mieszkalnych i przegrywa je przed sądami. Teraz fiskus próbuje zastosować inną konstrukcję: skoro pieniędzy nie można opodatkować po stronie wspólnoty, przychód miałby powstać po stronie mieszkańców.
Argument jest prosty. To właściciele lokali ponoszą koszty związane z utrzymaniem i remontami nieruchomości. Jeżeli część tych wydatków pokrywają wpływy np. z reklamy na elewacji, zdaniem skarbówki mieszkańcy uzyskują korzyść majątkową.
PIT-11, choć pieniądze nie trafiły do kieszeni
Przyjęcie takiego stanowiska oznaczałoby spore zmiany w rozliczeniach. Właściciel nie musiałby dostać przelewu od wspólnoty, aby fiskus uznał, że osiągnął przychód. Wystarczyłaby korzyść wynikająca z tego, że pieniądze zarobione przez wspólnotę zostały wykorzystane na pokrycie kosztów dotyczących budynku.
Jak wskazuje w rozmowie z „DGP” dr Jan Pietrzak, doradca podatkowy z kancelarii Legal Taxes, wspólnoty musiałyby w takiej sytuacji co roku przypisywać poszczególnym mieszkańcom pożytki z najmu i wystawiać informacje podatkowe. Właściciele otrzymywaliby więc PIT-11.
Dla wspólnot oznaczałoby to dodatkową pracę: konieczne byłoby ustalenie, jaka część korzyści przypada na konkretnego właściciela lokalu.
Sąd nie zgodził się z fiskusem. Liczy się to, gdzie są pieniądze
Na drodze skarbówki stanął jednak Wojewódzki Sąd Administracyjny we Wrocławiu. Jak podaje „DGP”, w orzeczeniu z 10 września sąd zakwestionował stanowisko fiskusa.
Kluczowe okazało się to, że pieniądze zarobione na wynajmie pozostają w majątku wspólnoty. Nie są wypłacane mieszkańcom, nie trafiają do ich dyspozycji i nie służą spłacie konkretnych zobowiązań poszczególnych właścicieli.
Sąd nie uznał również argumentu, że przychodem mieszkańca jest samo zmniejszenie jego potencjalnych przyszłych wydatków. To, że pieniądze zgromadzone na funduszu remontowym mogą kiedyś sprawić, że właściciele będą musieli wyłożyć mniej na remont, nie oznacza jeszcze powstania po ich stronie przychodu podlegającego PIT.
Fiskus przegrywa, ale problem może dotyczyć wielu wspólnot
Sprawa ma znaczenie nie tylko dla wspólnot, które wynajmują elewacje pod reklamy. Sednem sporu jest bowiem odpowiedź na szersze pytanie: czy pieniądze zarobione przez wspólnotę i wykorzystane na potrzeby nieruchomości mogą zostać potraktowane jako podatkowa korzyść poszczególnych właścicieli mieszkań.
Stanowisko WSA we Wrocławiu jest dla mieszkańców korzystne, ale samo orzeczenie w konkretnej sprawie nie oznacza automatycznie zakończenia wszystkich podobnych sporów z fiskusem. Pokazuje natomiast wyraźnie, że zdaniem sądu potencjalna oszczędność na przyszłym remoncie to za mało, aby uznać, że mieszkaniec otrzymał podlegający PIT przychód.


 Podcasty
 Playlisty tematyczne