
- Sejm ponownie uchwalił ustawę wprowadzającą podatek od nadzwyczajnych zysków firm paliwowych. Za głosowało 237 posłów, przeciw było 202.
- Posłowie przyjęli poprawkę KO wydłużającą okres objęty podatkiem do końca pierwszego kwartału 2027 r.
- Wpływy z daniny mają pomóc sfinansować program „Ceny Paliwa Niżej”. Teraz ustawa trafi do Senatu.
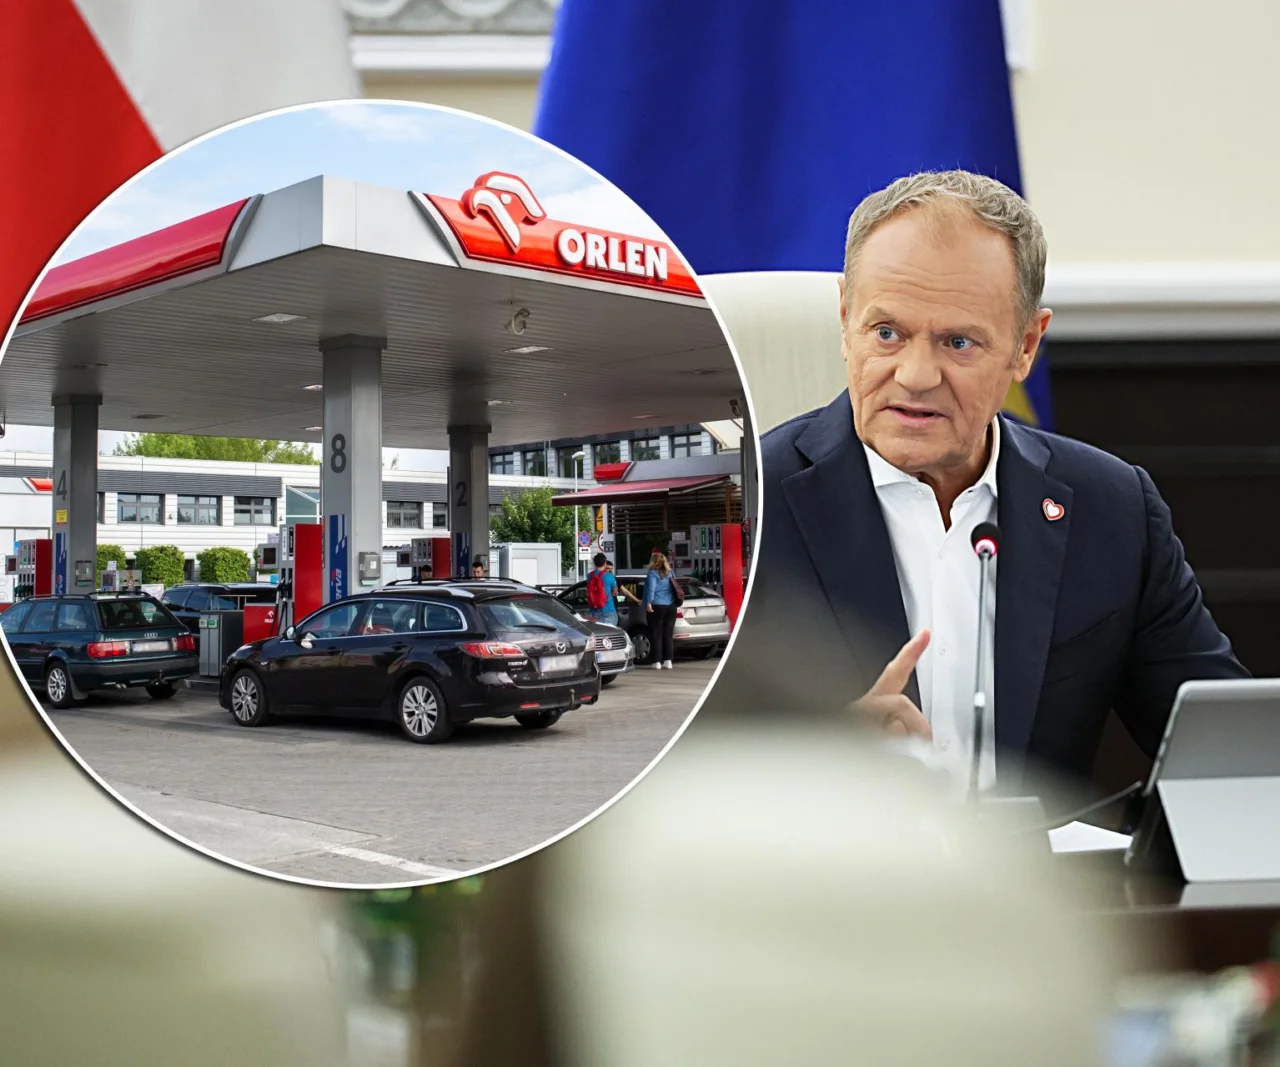
Podatek od nadzwyczajnych zysków firm paliwowych zrobił kolejny krok w stronę wejścia w życie. Sejm w piątek ponownie uchwalił ustawę wprowadzającą tzw. windfall tax. Za jej przyjęciem zagłosowało 237 posłów, 202 było przeciw, a jeden wstrzymał się od głosu. Teraz przepisy trafią do Senatu.
Najważniejsza zmiana w stosunku do pierwotnego rządowego projektu dotyczy czasu obowiązywania daniny. Projekt złożony 15 września jako druk nr 3100 zakładał opodatkowanie nadzwyczajnych zysków osiągniętych od marca do końca grudnia 2026 r. Sejm przyjął jednak poprawkę Koalicji Obywatelskiej, która wydłuża ten okres do końca pierwszego kwartału 2027 r. W konsekwencji zmienił się również tytuł ustawy – obejmuje ona teraz zyski osiągnięte od marca 2026 r. do marca 2027 r.
Sejm przyjął poprawki KO. Podatek także w 2027 roku
To niejedyna zmiana przegłosowana przez posłów. Sejm zaakceptował także drugą poprawkę KO dotyczącą przedsiębiorców, którzy sprzedają paliwa, ale ich nie produkują.
W ich przypadku stawka podatku będzie wynosić 50 proc. Jednocześnie należna danina nie będzie mogła przekroczyć 50 proc. przypadającego proporcjonalnie na rok podatkowy dochodu lub zysku netto podatnika.
Inaczej będzie w przypadku producentów paliw. Dla nich stawka pozostanie na poziomie 60 proc. podstawy opodatkowania. Nie oznacza to jednak, że fiskus zabierze 60 proc. całego zysku firmy. Podstawą będzie nadwyżka przychodów ponad poziom, jaki przedsiębiorstwo osiągnęłoby przy zastosowaniu tzw. marży referencyjnej.
Marża ta będzie wyliczana na podstawie historycznej marży danego podatnika z 2025 r., rozumianej jako procentowy udział zysku ze sprzedaży paliw w przychodach z ich sprzedaży. Wynik zostanie powiększony o 20 proc., przy czym marża referencyjna nie będzie mogła być niższa niż 2 proc.
Kto zapłaci nowy podatek od paliw?
Przepisy obejmą przedsiębiorców prowadzących w Polsce działalność w zakresie wytwarzania paliw ciekłych w okresie od 1 marca 2026 r. do 31 marca 2027 r. Podatek zapłacą również przedsiębiorcy sprzedający na podstawie koncesji na obrót paliwami ciekłymi z zagranicą paliwa pochodzące z importu lub wewnątrzwspólnotowego nabycia.
Oznacza to, że nowa danina nie jest skierowana wyłącznie do kilku największych koncernów kojarzonych przez kierowców ze stacjami benzynowymi. Obejmie określoną w ustawie grupę producentów oraz sprzedawców paliw sprowadzanych z zagranicy.
W grze 4 mld zł. Pieniądze mają obniżyć ceny paliw
Stawka podatku jest wysoka, ale równie duże są oczekiwane wpływy do państwowej kasy. Pierwotnie rząd szacował, że windfall tax przyniesie około 4 mld zł. Pieniądze mają zostać przeznaczone na finansowanie pakietu osłonowego „Ceny Paliwa Niżej”. Według informacji Ministerstwa Finansów dotychczasowy koszt programu wyniósł około 5,2 mld zł.
W czasie prac sejmowych do ustawy wprowadzono również możliwość obniżenia akcyzy na paliwa ciekłe. Minister właściwy do spraw finansów publicznych będzie mógł zrobić to w drodze rozporządzenia.
Premier Donald Tusk zapowiedział, że jeśli nową ustawę podpisze prezydent, rząd przywróci program osłonowy. Według szefa rządu po podpisaniu przepisów ma zostać uruchomiony kolejny wariant programu CPN, którego celem jest obniżenie cen paliw.
Pierwsza odsłona programu została wprowadzona pod koniec marca w reakcji na wzrost cen ropy związany z konfliktem na Bliskim Wschodzie. Obejmowała czasowe obniżenie VAT i akcyzy na benzynę oraz olej napędowy, a także mechanizm ceny maksymalnej ogłaszanej przez ministra energii. Program obowiązywał do końca czerwca, przy czym obniżona akcyza – do połowy czerwca. Druga odsłona CPN działała od 17 do 31 sierpnia i nie obejmowała już obniżki akcyzy.
To druga próba wprowadzenia windfall tax
Uchwalona w piątek ustawa to druga próba wprowadzenia podatku od nadzwyczajnych zysków firm paliwowych. Poprzednią ustawę prezydent Karol Nawrocki skierował w lipcu do Trybunału Konstytucyjnego w trybie kontroli prewencyjnej. Kancelaria Prezydenta argumentowała wówczas, że przepisy naruszają zasadę niedziałania prawa wstecz.
Ten spór pozostaje aktualny także przy drugim podejściu do podatku. Według szefa Kancelarii Prezydenta Zbigniewa Boguckiego firmy mogą przerzucić koszt daniny na inne podmioty. KPRP podtrzymuje również zastrzeżenia dotyczące objęcia podatkiem zysków osiągniętych przed wejściem przepisów w życie.
Rządzący przedstawiają odmienne stanowisko. Argumentują, że rozwiązanie jest reakcją na nadzwyczajną sytuację gospodarczą wywołaną konfliktem na Bliskim Wschodzie, a regulacja – w ich ocenie – mieści się w granicach konstytucyjnie dopuszczalnego odstępstwa od zasady niedziałania prawa wstecz.
Ustawa nie jest jednak jeszcze prawem obowiązującym. Po piątkowym głosowaniu w Sejmie trafi teraz do Senatu. Dopiero po zakończeniu prac parlamentarnych trafi do prezydenta.


 Podcasty
 Playlisty tematyczne