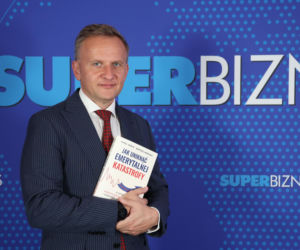
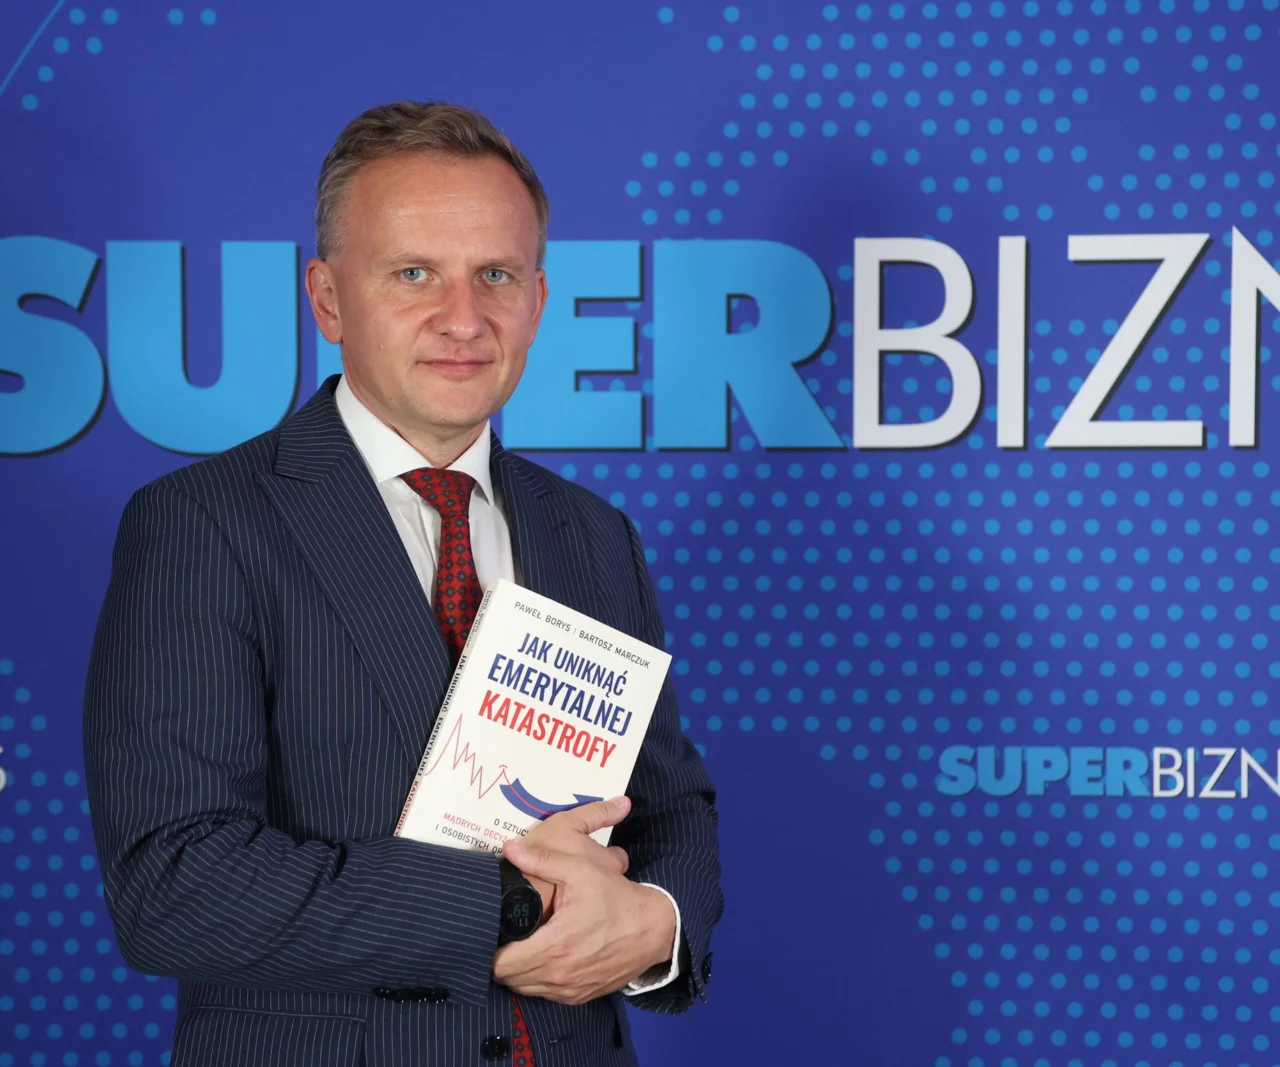
Hubert Biskupski: „Jak uniknąć emerytalnej katastrofy” – to tyłu książki, którą napisałeś wspólnie z Pawłem Borysem. Obecny system emerytalny, w dużym uproszczeniu, został stworzony w bismarckowskich Niemczech, które przeżywały olbrzymi boom gospodarczy i demograficzny. My przeżywamy demograficzną zapaść. Idziemy na ścianę?
Bartosz Marczuk, Instytut Sobieskiego: Trafiłeś w punkt, jeżeli chodzi o demografię jako oś problemu. Oś problemu związaną z wypłacalnością systemów emerytalnych. W książce cytujemy Paula Samuelsona, guru ekonomii i drugiego Amerykanina z Noblem z ekonomii (w 1970 roku). On w 1967 roku na łamach „Newsweeka” napisał, że systemy emerytalne to jest ósmy cud świata, dlatego że są właściwie samowystarczalne w nieskończoność, bo wtedy wchodziło bardzo dużo młodych ludzi na rynek pracy.
Istniała zastępowalność pokoleń. Piramida wieku wyglądała, jak piramida – dużo młodych, mało starych.
Dokładnie. Jak spojrzymy w dane OECD - to kiedyś na jedna osobę w wieku 65 plus pracowało 10 osób. Najnowsze symulacje demograficzne mówią, że w Polsce 10 osób pracujących będzie miało na utrzymaniu pięciu, sześciu, a nawet siedmiu seniorów. A w Korei Południowej, która ma najniższy wskaźnik dzietności na świecie (0,75), będzie 122 seniorów na 100 pracujących, czyli więcej osób na utrzymaniu niż pracujących, co jest gigantycznym wyzwaniem.
Jak podołać temu gigantycznemu wyzwaniu? Dłużej pracować, mieć więcej dzieci? Łatwo powiedzieć, trudniej zrealizować.
Z dnia na dzień nie da się poprawić systemu emerytalnego ale przy dobrej polityce publicznej możemy liczyć w dłuższej perspektywie na poprawę wskaźnika dzietności. Obecnie emerytury, które stanowią około 50 proc. naszych średnich pensji spadną do około 20–30 proc., co zwłaszcza dotyczy kobiet. Jeżeli dziś kobieta otrzymuje średnią emeryturę z ZUS-u w wysokości 3000 zł, a mężczyzna 5000 zł...
…Mówimy oczywiście o kwotach brutto…
Mówimy o kwocie brutto, chociaż płaci się od tego tylko składkę zdrowotną i PIT. Pamiętajmy, że to jest 3000 zł przez 25 lat życia miesiąc w miesiąc, a za 30-40 lat te stopy zastąpienia spadną o połowę. To tak, jak byśmy z systemu publicznego dostawali 1500 zł miesięcznie. Przez jedną trzecią naszego życia żyjemy na emeryturze i nie możemy powiedzieć, że i nas to nie obchodzi, bo to fatalna strategia. W książce przedstawiamy 5 rekomendacji indywidualnych i 5 dla polityk publicznych.
Z rekomendacji indywidualnych:
• ZUS nie zbankrutuje - wpłacaj tam pieniądze i przygotuj się na dłuższą pracę, bo 5 lat dłuższej pracy kobiety daje o 49 proc. wyższą emeryturę.
• Oszczędzaj dodatkowo - zwłaszcza w Pracowniczych Planach Kapitałowych (PPK), bo pracodawca i budżet dopłacają.
• Dbaj o zdrowie - bo od tego zależy zdolność do zarabiania i kondycja na emeryturze.
• Edukuj się przez całe życie - bo dyplom daje premię na rynku pracy, wyższe dochody i wyższą emeryturę w ZUS.
• Buduj relacje - bo obecność dzieci, wnuków i przyjaciół na emeryturze daje ogromne wsparcie i osładza życie staruszka.
Czy politycy dojrzeją do wypracowania konsensusu dotyczącego dłuższej pracy, przechodzenia na emeryturę w późniejszym wieku i zrównania wieku emerytalnego kobiet i mężczyzn?
My proponujemy kilka rekomendacji dla polityk publicznych, w tym trzyetapową drogę otwarcia dyskusji o dłuższej pracy:
• Realne zachęty do dłuższej pracy - obok PIT zero dla seniora proponujemy dodatkowo 12 000 zł za każdy rok pracy ekstra oraz zamianę składki rentowej na emerytalną.
• Powiązanie wysiłku rodzicielskiego z systemem emerytalnym - wprowadzenie premii dla mam w systemie emerytalnym za urodzenie dzieci.
• Rozpoczęcie dyskusji o zrównaniu wieku emerytalnego - dążenie do wieku 65 lat dla kobiet i mężczyzn z odpowiednim systemem premii i osłon dla tych roczników, aby nie powtórzyć błędu poprzedniego rządu i nie zabetonować dyskusji na kolejne lata.
Rozmawiał Hubert Biskupski


 Podcasty
 Playlisty tematyczne