- Frankowicz wygrał z bankiem unieważnienie umowy, ale mimo to został zobowiązany do zwrotu ponad 400 tys. zł wraz z odsetkami.
- Sąd pominął przedawnienie roszczenia banku, powołując się na względy słuszności i najnowsze orzecznictwo TSUE, co stanowi precedens.
- Ta przełomowa decyzja może całkowicie zmienić rozliczenia frankowe – dowiedz się, co oznacza dla Twojej sprawy i uniknij pułapek!
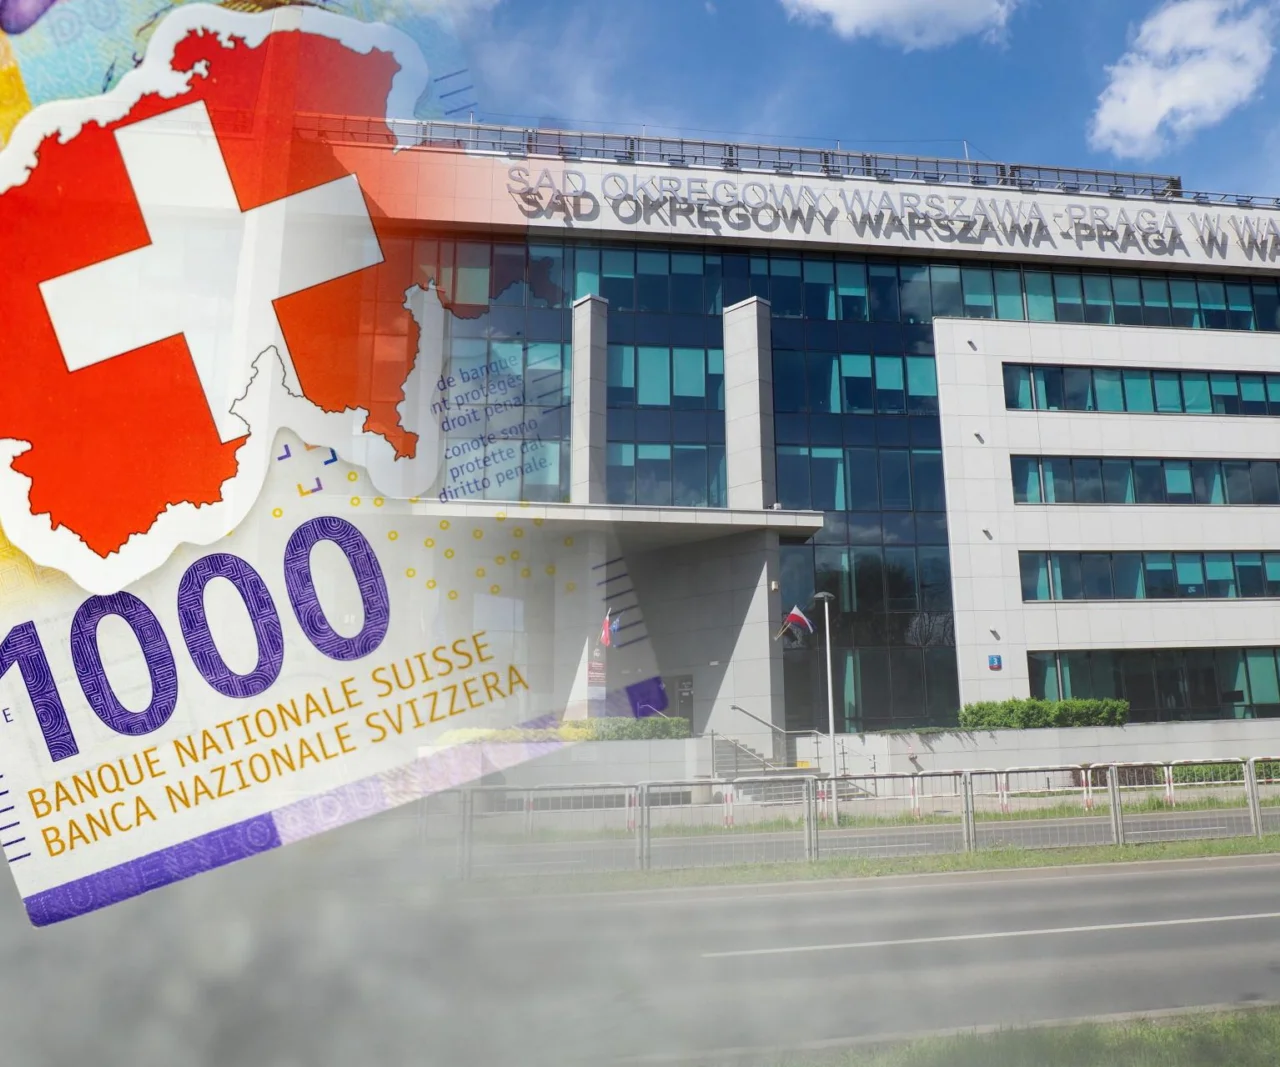
Wygrana z bankiem nie zawsze oznacza finansowy sukces. Przekonał się o tym frankowicz, który doprowadził do unieważnienia umowy kredytowej, a następnie powołał się na przedawnienie roszczenia banku o zwrot kapitału. Mimo to Sąd Okręgowy w Warszawie zobowiązał go do oddania 400 tys. zł oraz zapłaty wysokich odsetek za opóźnienie. Rozstrzygnięcie pokazuje, że nawet po upływie terminu przedawnienia bank może w wyjątkowych okolicznościach odzyskać wypłacone pieniądze.
Jak informuje Business Insider Polska, chodzi o wyrok w sprawie o sygnaturze XXVIII C 17390/21. Sąd zastosował rzadko wykorzystywany w takich sporach mechanizm, który pozwala odstąpić od uwzględnienia przedawnienia ze względów słuszności. Dla frankowiczów to ważny sygnał, ponieważ podobne argumenty mogą pojawiać się również w innych postępowaniach dotyczących nieważnych umów kredytowych.
Po latach bank zażądał zwrotu 400 tys. zł
Sprawa rozpoczęła się w sierpniu 2006 roku, kiedy klient zaciągnął kredyt hipoteczny waloryzowany kursem franka szwajcarskiego. Bank wypłacił mu równowartość 400 tys. zł. W kolejnych latach wzrost kursu waluty zwiększył obciążenie kredytobiorcy, który zdecydował się zakwestionować warunki umowy.
W marcu 2017 roku wystąpił do banku z propozycją ugodowego zakończenia sporu, wskazując na nieuczciwe postanowienia umowne. Ostatecznie sprawa trafiła do sądu. W czerwcu 2021 roku Sąd Okręgowy w Warszawie stwierdził nieważność umowy, a w styczniu 2022 roku wyrok, z korektą dotyczącą odsetek, utrzymał Sąd Apelacyjny.
Bank oddał klientowi wpłacone raty kapitałowo-odsetkowe, ale jednocześnie zażądał zwrotu pierwotnie wypłaconych 400 tys. zł. Wezwanie do zapłaty zostało doręczone kredytobiorcy na początku października 2021 roku. Problem polegał na tym, że według późniejszych ustaleń sądu roszczenie banku było już wtedy przedawnione.
Sąd sięgnął po wyjątkowy przepis
Kluczowe znaczenie miała data 29 marca 2017 roku. Wtedy bank otrzymał wniosek kredytobiorcy o zawezwanie do próby ugodowej, z którego wynikało, że klient kwestionuje ważność umowy. Sąd uznał, że od następnego dnia należy liczyć bieg przedawnienia roszczenia banku o zwrot kapitału.
Ponieważ roszczenia związane z działalnością gospodarczą przedawniają się co do zasady po trzech latach, termin w tej sprawie upłynął 31 grudnia 2020 roku. Nie zakończyło to jednak sporu na korzyść kredytobiorcy. Sąd powołał się na art. 117¹ § 1 Kodeksu cywilnego. Przepis ten pozwala w wyjątkowych przypadkach, po rozważeniu interesów obu stron, nie uwzględnić upływu terminu przedawnienia roszczenia przedsiębiorcy przeciwko konsumentowi.
W ocenie sądu odmowa zwrotu kapitału doprowadziłaby do sytuacji, w której klient odzyskałby wszystkie pieniądze wpłacone bankowi, a jednocześnie zatrzymał całą kwotę otrzymanego kredytu. Tak duża dysproporcja została uznana za nieuzasadnioną, mimo że to bank stosował w umowie niedozwolone postanowienia.
TSUE wydał ważny wyrok
Na rozstrzygnięcie wpłynęło również stanowisko Trybunału Sprawiedliwości Unii Europejskiej z 16 kwietnia 2026 roku w sprawie C-753/24, znanej jako Rzepacz. TSUE potwierdził, że unijne przepisy dotyczące ochrony konsumentów nie wykluczają zastosowania krajowego prawa pozwalającego sądowi wyjątkowo uwzględnić przedawnione roszczenie banku. Muszą jednak przemawiać za tym szczególne okoliczności oraz względy słuszności.
To istotne rozstrzygnięcie dla osób, które liczyły, że po unieważnieniu umowy i przedawnieniu roszczeń banku zachowają wypłacony kapitał bez obowiązku jego zwrotu. Nie oznacza jednak automatycznej wygranej banków we wszystkich podobnych sprawach. Każdorazowo konieczna jest ocena konkretnego przypadku.
Jak wskazuje, cytowany przez Business Insider Polska, adwokat Bartosz Miąskiewicz z kancelarii CMS Polska, większość polskich sądów już wcześniej dopuszczała zwrot kapitału mimo przedawnienia. Wyrok TSUE rozwiał natomiast wątpliwości dotyczące zgodności takiego rozwiązania z prawem unijnym.
Odsetki sięgają niemal 200 tys. zł. Tak urósł rachunek frankowicza
Szczególnie dotkliwą częścią rozstrzygnięcia są odsetki ustawowe za opóźnienie. Według pełnomocnika banku ich wartość sięga niemal połowy pierwotnego kapitału kredytu, czyli w tym przypadku kwoty zbliżonej do 200 tys. zł. Dokładnej wysokości zasądzonych odsetek nie podano.
Odsetki naliczano od daty wyroku stwierdzającego nieważność umowy. Ich wysokość zależy od stopy referencyjnej NBP powiększonej o 5,5 punktu procentowego. Od marca 2026 roku stawka wynosiła 9,25 proc. rocznie, ale w poprzednich latach była wyższa. W 2022 i 2023 roku sama stopa referencyjna NBP sięgała 6,75 proc.
Wieloletnie opóźnienie w zwrocie tak dużej kwoty oznacza więc poważne dodatkowe obciążenie. W opisywanej sprawie należność z tytułu kapitału i odsetek może łącznie zbliżać się do 600 tys. zł, choć ostateczna suma zależy od dokładnego wyliczenia odsetek.
Co wyrok z Warszawy oznacza dla innych frankowiczów?
Sprawa pokazuje, że unieważnienie umowy kredytu powiązanego z kursem franka szwajcarskiego nie oznacza automatycznie, że kredytobiorca nie będzie musiał rozliczyć się z bankiem. Nawet jeśli roszczenie o zwrot kapitału uległo przedawnieniu, sąd może wyjątkowo zdecydować o jego uwzględnieniu.
Pełnomocnicy banków oceniają, że takie rozstrzygnięcia mogą również wpływać na decyzje klientów dotyczące zawierania ugód. Świadomość możliwych kosztów dalszego sporu, w tym wysokich odsetek, zmienia bowiem ocenę finansowego ryzyka. Nie jest to jednak wyrok, który przesądza o wyniku wszystkich spraw frankowych. Znaczenie mają między innymi daty zgłoszenia roszczeń, przebieg postępowania i okoliczności uzasadniające zastosowanie wyjątkowego przepisu.
Dla frankowiczów najważniejsza pozostaje różnica między unieważnieniem umowy a ostatecznym rozliczeniem kredytu. Pierwsze może oznaczać wygraną z bankiem, ale dopiero drugie pokazuje, ile pieniędzy rzeczywiście pozostanie w kieszeni kredytobiorcy.


 Podcasty
 Playlisty tematyczne