Spis treści
Unijny rekord drożyzny i struktura obciążeń fiskalnych
Z danych opublikowanych przez Euronews wynika, że w połowie września 2026 roku średnia unijna cena benzyny Euro-super 95 osiągnęła rekordowy poziom 2,063 euro (9 zł) za litr. Sytuacja ta przez dłuższy czas była bezpośrednią konsekwencją zawirowań geopolitycznych na Bliskim Wschodzie, w tym konfliktu blokującego transport surowców przez cieśninę Ormuz, co wywindowało ceny ropy Brent daleko powyżej poziomu 100 dolarów za baryłkę. W ostatnich dniach ropa Brent notuje jednak silne spadki, schodząc do poziomu poniżej 98-99 dolarów za baryłkę, co daje rynkom nadzieję na zbliżającą się korektę na stacjach.
Wzrosty cen detalicznych na stacjach benzynowych są jednak potęgowane przez podatki. Średnio w Unii Europejskiej daniny publiczne stanowią aż 47,3% ostatecznej ceny benzyny, co przekłada się na około 0,976 euro podatku ukrytego w każdym litrze paliwa. Na ostateczne obciążenie składają się przede wszystkim:
- podatek akcyzowy – stała kwota naliczana od każdego tysiąca litrów, niezależna od wahań cen ropy na giełdach,
- podatek od towarów i usług (VAT) – nakładany na cenę paliwa powiększoną już o akcyzę i inne opłaty (co oznacza opodatkowanie innego podatku),
- opłaty dodatkowe – w tym opłaty zapasowe, środowiskowe czy węglowe.
Które kraje nakładają najwyższe podatki na paliwo?
Zdecydowanym liderem pod względem wysokości opodatkowania benzyny w Unii Europejskiej jest Holandia. Z każdego litra paliwa sprzedawanego na tamtejszych stacjach państwo pobiera aż 1,270 euro podatku, co stanowi 52% ceny detalicznej wynoszącej 2,434 euro. Kraj ten stosuje najwyższą w całej Wspólnocie stawkę akcyzy (844,69 euro za 1000 litrów) oraz 21-procentowy VAT.
Na drugim miejscu plasuje się Dania, gdzie obciążenia podatkowe sięgają 1,230 euro na litrze. Mimo że duńskie podatki paliwowe (w tym podatek energetyczny, CO2 oraz od tlenków azotu) wynoszą przed nałożeniem VAT-u około 0,717 euro, to najwyższa w UE, 25-procentowa stawka VAT generuje aż 0,513 euro podatku od każdego litra. W efekcie Dania notuje najwyższą nominalną cenę benzyny w Europie, przekraczającą 2,56 euro za litr. Wysoki poziom fiskalizmu charakteryzuje również Portugalię, gdzie suma podatku ISP, opłaty węglowej oraz 23-procentowego VAT-u wynosi 0,978 euro na litr.
Jak wygląda sytuacja podatkowa na polskim rynku?
W Polsce sytuacja cenowa we wrześniu 2026 roku uległa gwałtownemu pogorszeniu po wygaśnięciu rządowego pakietu osłonowego „Ceny Paliwa Niżej”. Program ten czasowo obniżał stawkę VAT na paliwa silnikowe z 23% do 8% oraz redukował akcyzę do unijnego minimum. Ulgi te ostatecznie wygasły w całości, a preferencyjna stawka VAT została zniesiona 1 września 2026 roku. Powrót do standardowego, 23-procentowego VAT-u poskutkował natychmiastowym wzrostem cen detalicznych o około 1,06 zł na litrze benzyny i blisko 88 groszy na litrze oleju napędowego.
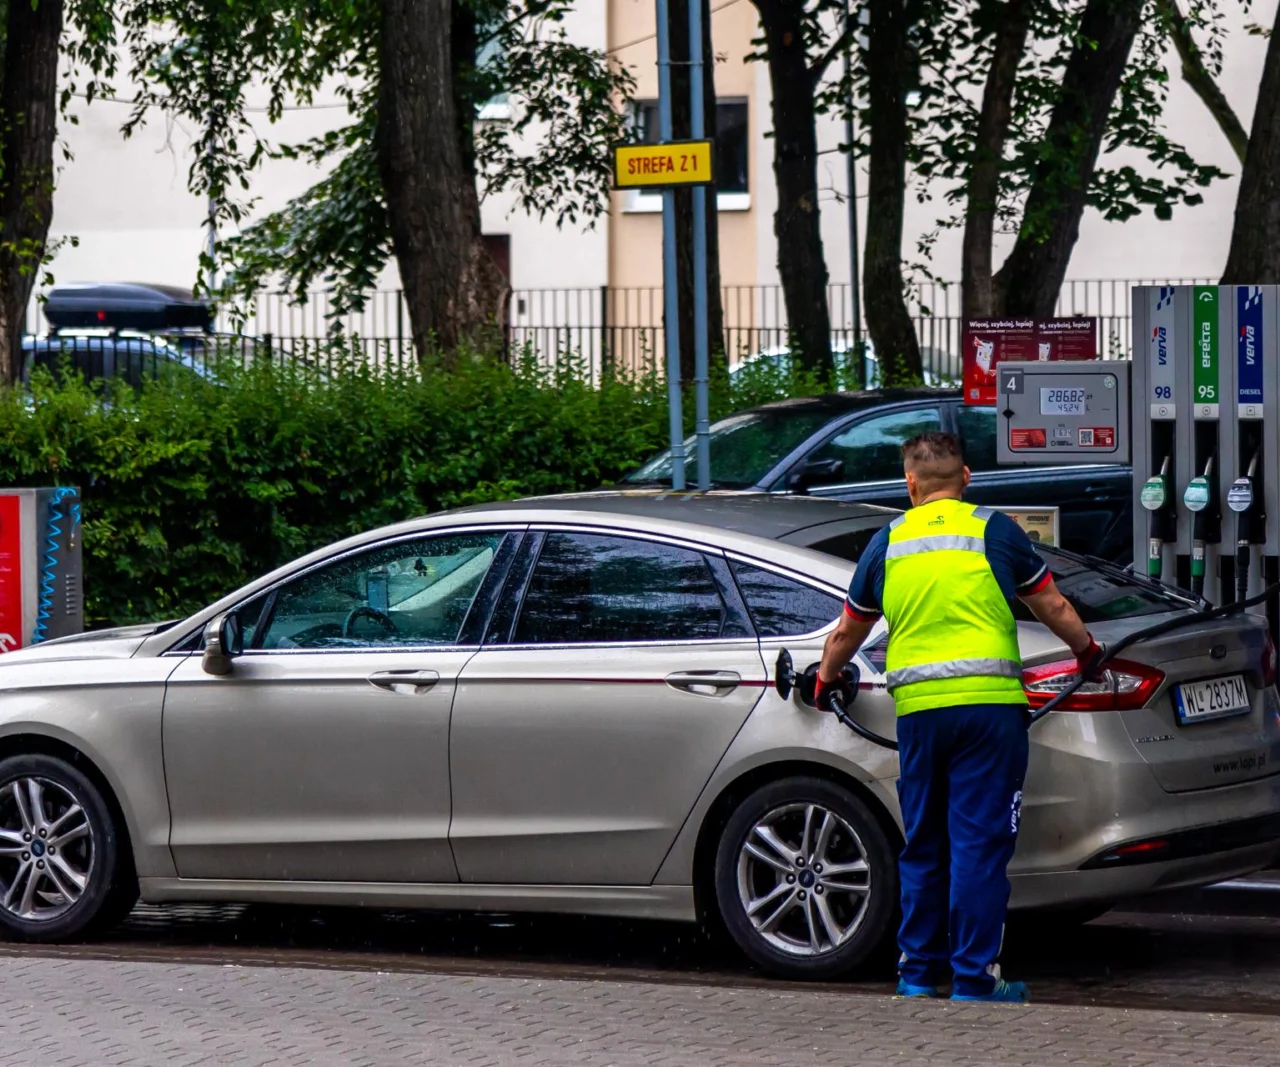
Obecnie (stan na 23 września) średnia cena benzyny Pb95 w Polsce kształtuje się na poziomie ok. 7,97–8,11 zł za litr. Olej napędowy (diesel) po okresie rekordowych cen sięgających powyżej 9 zł zaczął jednak reagować na spadki na rynkach światowych. W cennikach hurtowych z 23 września Orlen ściął ceny – za 1000 litrów Ekodiesla trzeba dziś zapłacić 7347 zł (spadek o blisko 9,3 gr/l netto względem wczoraj). W detalu oznacza to, że przy dystrybutorach diesel powinien stabilizować się w okolicach 8,99–9,28 zł za litr.
Przy cenie oleju napędowego na poziomie ok. 9,10 zł za litr struktura kosztów przedstawia się następująco:
- baza rafineryjna (koszt zakupu surowca, przetworzenia i marża producenta): ok. 5,41 zł,
- podatek VAT (23%): ok. 1,70 zł,
- podatek akcyzowy (stawka dla ON w 2026 r. to 1160 zł/1000 l): 1,16 zł,
- opłata paliwowa (podniesiona od 1 stycznia 2026 r. o 4% do poziomu 453,52 zł/1000 l): ok. 0,45 zł,
- marża stacji oraz opłata emisyjna: pozostała część kwoty.
Łączny udział podatków i opłat o charakterze fiskalnym w cenie litra oleju napędowego w Polsce wciąż wynosi blisko 40%.
Czy podatek od nadzwyczajnych zysków obniży ceny?
Bezpośrednio nie, jednak ma on stanowić źródło finansowania kolejnych programów osłonowych. W obliczu rosnącego niezadowolenia społecznego, polski Sejm 18 września 2026 roku po raz drugi uchwalił ustawę wprowadzającą podatek od nadzwyczajnych zysków koncernów paliwowych (tzw. windfall tax). Pierwsza próba została zablokowana w lipcu przez prezydenta Karola Nawrockiego.
Nowo uchwalona danina zakłada obłożenie nadzwyczajnych zysków producentów paliw stawką 60%, a sprzedawców niebędących producentami – stawką 50%. Podatek ma dotyczyć nadwyżek wypracowanych od marca 2026 roku do końca marca 2027 roku. Rząd szacuje wpływy na około 4 miliardy złotych, które mają sfinansować ponowne uruchomienie programu "Ceny Paliwa Niżej".
Spór polityczny jest jednak daleki od rozwiązania. 22 września 2026 r. prezydent Nawrocki wprost nazwał nowy projekt rządu „niekonstytucyjnym”, z racji opodatkowywania zysków wstecz. Prezydent skierował do Sejmu własny, konkurencyjny projekt obniżający podatek od sprzedaży detalicznej paliw do zera i zaapelował do rządu o jego poparcie. Dopóki pat na linii rząd–prezydent nie zostanie przełamany, polskim kierowcom pozostaje liczyć na utrzymanie się obecnych, silnych obniżek na globalnym rynku ropy.


 Podcasty
 Playlisty tematyczne