
Spis treści
TSUE zmienia zasady zwrotu kosztów kredytu
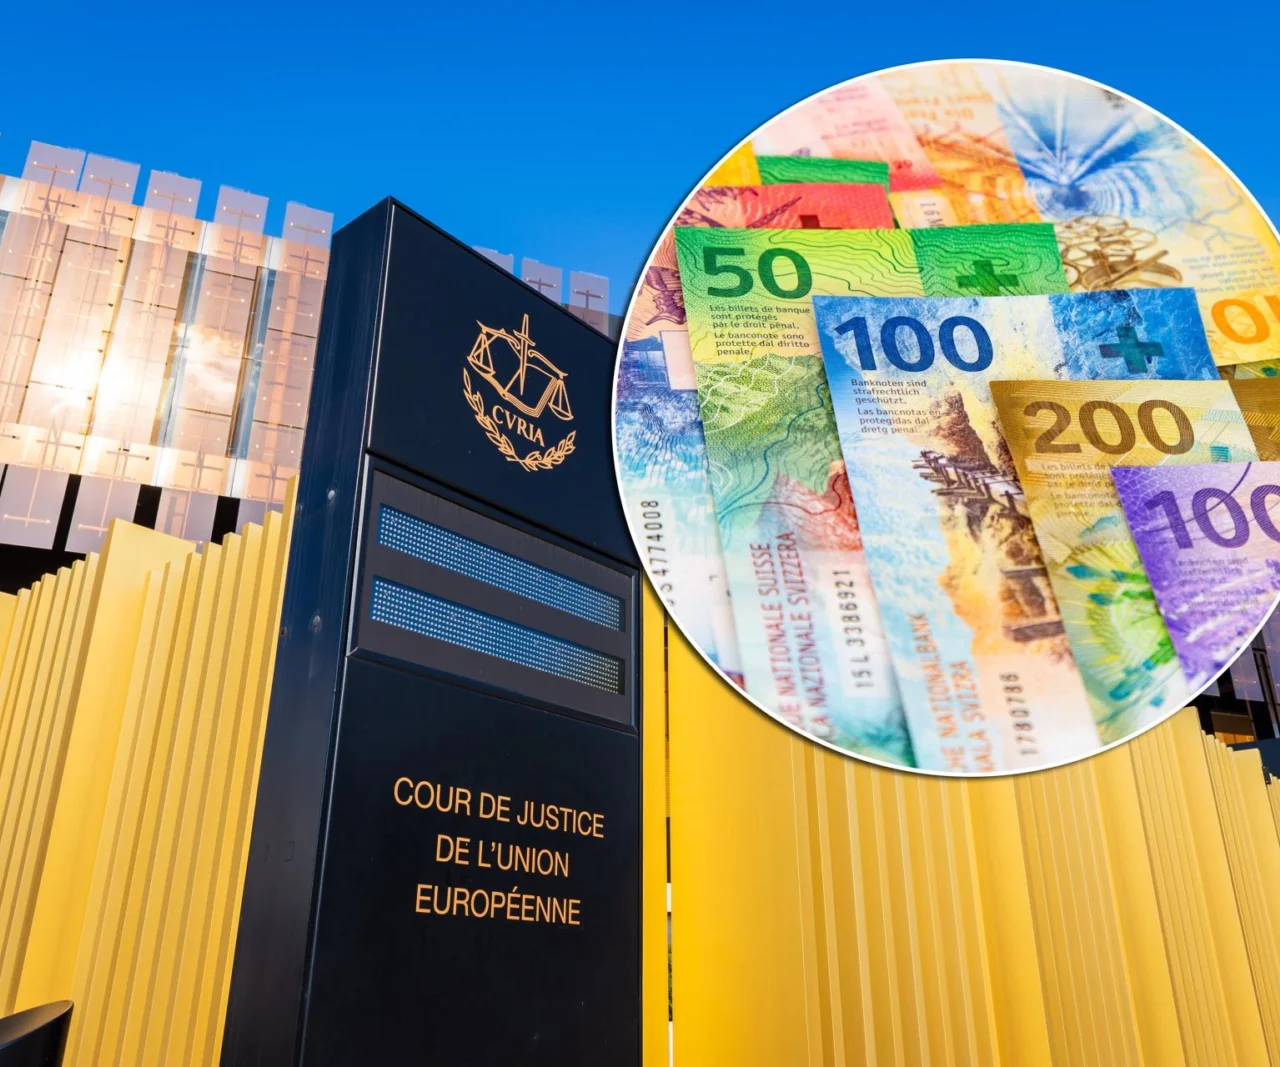
Wcześniejsza spłata kredytu konsumenckiego może już nie oznaczać automatycznego zwrotu wszystkich poniesionych kosztów. Tak czwartkowy wyrok Trybunału Sprawiedliwości UE interpretuje Związek Banków Polskich. Sprawa dotyczyła włoskiego banku, ale orzeczenie zawiera wykładnię unijnych przepisów regulujących kredyty i pożyczki konsumenckie.
Do tej pory wielu klientów mogło liczyć na proporcjonalne obniżenie wszystkich kosztów kredytu, także tych pobranych jednorazowo. Podstawą takiego podejścia był wcześniejszy wyrok TSUE w sprawie C-383/18 Lexitor. Teraz Trybunał wskazał na istotne rozróżnienie między rodzajami opłat.
Bank odda tylko część opłat?
Jak wyjaśnia Związek Banków Polskich, obniżenie całkowitego kosztu kredytu może obejmować opłaty zależne od czasu trwania umowy. Chodzi więc o te koszty, które są związane z okresem, przez jaki klient korzysta z pożyczonych pieniędzy.
Inaczej może być z opłatami jednorazowymi, takimi jak prowizja. Nie muszą one podlegać proporcjonalnemu zwrotowi po wcześniejszej spłacie. Jest jednak ważny warunek: bank powinien jeszcze przed podpisaniem umowy jasno poinformować klienta, które opłaty zależą od okresu kredytowania, a które mają charakter jednorazowy.
– Wyrok zbliża zasady rozliczania kosztów przy wcześniejszej spłacie kredytów konsumenckich do zasad stosowanych już wcześniej przez TSUE w odniesieniu do kredytów hipotecznych – wskazuje ZBP.
Uważnie czytaj umowę kredytową
Dla kredytobiorców oznacza to, że większe znaczenie może mieć sposób opisania kosztów w umowie. Nie wystarczy już samo stwierdzenie, że kredyt został spłacony przed terminem. Trzeba będzie zwrócić uwagę na to, jakie opłaty bank powiązał z czasem trwania umowy, a jakie przedstawił jako jednorazowe.
Związek Banków Polskich podkreśla, że istotne jest przejrzyste informowanie konsumentów. Klient powinien wiedzieć, za co płaci i które koszty mogą zostać obniżone w przypadku wcześniejszej spłaty.
Kredyty hipoteczne bez zmian
Związek Banków Polskich zaznacza, że czwartkowy wyrok nie zmienia zasad rozliczania wcześniejszej spłaty kredytów hipotecznych. W ich przypadku nadal obowiązuje dotychczasowe stanowisko TSUE, wyrażone między innymi w sprawie C-555/21 UniCredit Bank Austria.
Nowe orzeczenie dotyczy więc kredytów konsumenckich. Nie oznacza, że banki mogą zatrzymać wszystkie pieniądze, gdy klient spłaci zobowiązanie przed terminem. Zmienia jednak podejście do tego, które opłaty powinny zostać zwrócone.


 Podcasty
 Playlisty tematyczne